Entendendo CAC, LTV e Margem no Crescimento
Painel executivo conceitual conectando aquisição, retenção, margem, receita e caixa. Ilustração sem dados de clientes.
Crescimento de vendas não comprova aumento de lucro, margem ou caixa. Em operações B2B, a decisão correta exige relacionar custo de aquisição, valor econômico do cliente, descontos, churn, mix de produtos e custos comerciais. ROAS e volume são indicadores parciais: a saúde financeira aparece quando a receita atribuída se converte em margem e retorno.
O crescimento das vendas só é saudável quando preserva margem e caixa
Receita maior pode significar mais contratos, mais pedidos ou ticket médio superior. Nenhuma dessas leituras, isoladamente, responde se a operação se tornou mais rentável. Uma empresa pode ampliar faturamento mediante descontos agressivos, vender uma proporção maior de produtos de menor margem ou elevar despesas de mídia e vendas em ritmo superior à geração de valor econômico.
Essa distinção é especialmente importante em B2B, onde ciclos comerciais longos, múltiplos decisores e diferentes condições de pagamento tornam inadequada a análise baseada apenas no fechamento mensal. O volume de leads, MQLs ou oportunidades também não resolve a questão. Esses indicadores precisam ser conectados à qualidade das contas, às taxas de conversão, à margem dos contratos e à retenção posterior.
Desconto é um exemplo recorrente de aparente eficiência. Uma campanha pode acelerar a conversão por meio de uma condição comercial mais competitiva e, ao mesmo tempo, reduzir a margem de contribuição por cliente. O faturamento cresce, o custo de aquisição pode até cair, mas há menos recursos para cobrir estrutura, investimentos, impostos e capital de giro.
O mix de produtos produz efeito semelhante. Se o crescimento se concentra em ofertas com menor margem, maior custo de atendimento ou maior incidência de devoluções e concessões, a receita total deixa de ser uma referência suficiente. A análise deve separar produto, segmento, canal, coorte de entrada e tipo de contrato para identificar onde o crescimento efetivamente gera resultado.
Churn e custos comerciais completam essa leitura. Quando clientes deixam a base mais cedo, o período disponível para recuperar o CAC diminui. Quando comissões, pré-vendas, ferramentas, equipe comercial ou investimentos de mídia aumentam sem padronização de custos, o CAC pode parecer menor ou maior apenas por mudança metodológica. A gestão precisa estabelecer uma definição única antes de comparar períodos.
CAC, LTV e margem formam uma única leitura de economia unitária
CAC, ou custo de aquisição de clientes, representa quanto a organização investe para conquistar cada novo cliente. Como modelo gerencial, pode ser expresso da seguinte forma:
CAC = (custos de marketing + custos de vendas) / novos clientes adquiridosO ponto decisivo não é apenas calcular o indicador, mas definir o que entra no numerador. Mídia, salários, comissões, tecnologia comercial, produção de conteúdo, eventos e serviços especializados devem seguir um critério constante. Comparar um CAC que inclui equipe de vendas em um trimestre com outro que exclui esse custo no trimestre seguinte produz uma conclusão enganosa.
O LTV, por sua vez, representa o valor econômico que um cliente gera durante o relacionamento. Para decisões de crescimento, o LTV não deve ser tratado como simples soma de receitas futuras. A leitura mais útil considera a margem de contribuição gerada após custos variáveis diretamente associados ao produto, à entrega e ao atendimento daquele cliente.
Uma representação conceitual é:
Margem de contribuição = receita - custos variáveis
LTV econômico = margem de contribuição acumulada durante o relacionamento
LTV:CAC = LTV econômico / CAC
Retenção, recompra, upsell e cross-sell tendem a ampliar o período ou a margem gerada por cliente. Em sentido oposto, churn elevado encurta o relacionamento e reduz o LTV econômico. Por isso, uma expansão de receita que depende de aquisições constantes pode ser menos sustentável do que uma base menor, com retenção superior e margem preservada. Essa é uma inferência de gestão, não um benchmark setorial.
A relação LTV:CAC ajuda a comparar valor econômico e esforço de aquisição, mas não deve ser adotada como uma meta universal. A referência de 3:1 é frequentemente usada no mercado como ponto de discussão, não como regra. Margem, ciclo de vendas, prazo de recebimento, perfil de contrato, concentração de clientes e necessidade de capital de giro alteram substancialmente a interpretação.
O payback acrescenta a dimensão do tempo. Ele estima quanto tempo a margem gerada pelo cliente leva para recuperar o CAC. Uma operação pode ter uma relação LTV:CAC aparentemente favorável, mas enfrentar pressão de caixa se o retorno ocorrer lentamente. Diretores financeiros, comerciais, de marketing e de TI precisam observar a relação entre aquisição, margem e prazo, e não apenas o valor acumulado projetado.
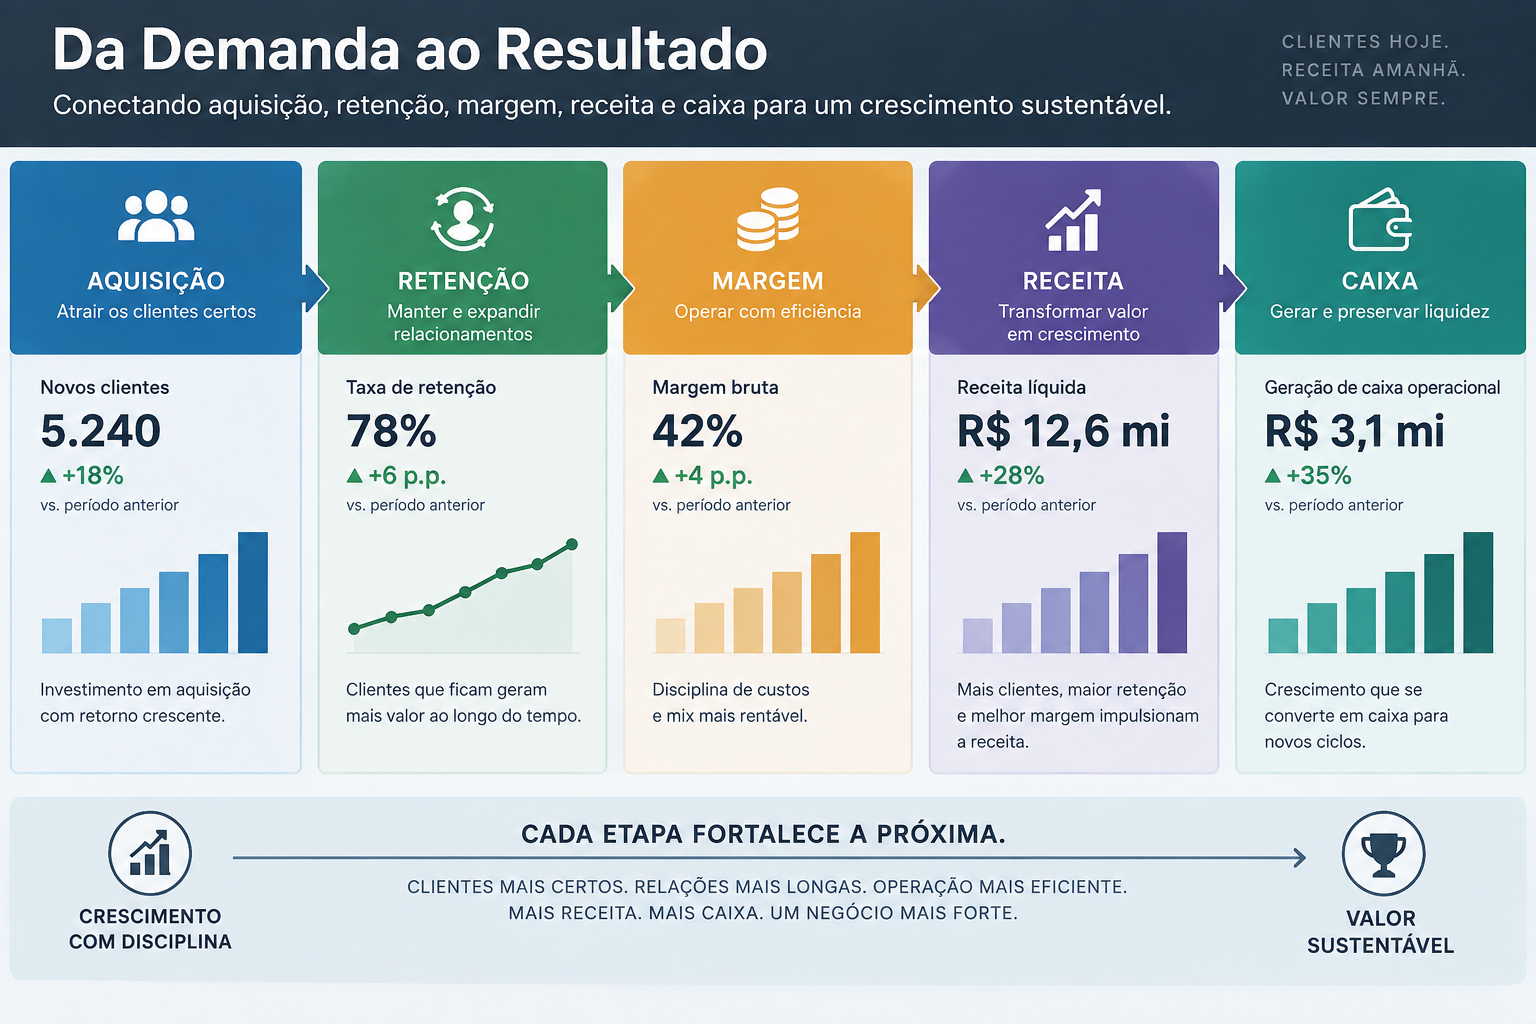
O ROAS pode parecer eficiente enquanto a operação perde rentabilidade
ROAS mede a receita atribuída à publicidade em relação ao investimento em mídia. É uma métrica de eficiência de publicidade, não uma medida completa de lucro.
ROAS = receita atribuída à publicidade / investimento em publicidadeUma campanha com ROAS elevado pode gerar receita relevante para cada real investido e ainda assim não produzir margem suficiente. O indicador não incorpora automaticamente custo do produto, frete, taxas, impostos, descontos, devoluções, comissão comercial, custo de atendimento ou despesas operacionais. A interpretação correta depende de quais custos foram considerados no cálculo e de como a receita foi atribuída.
Em B2B, a atribuição merece atenção adicional. Um contato pode iniciar a jornada por mídia paga, avançar por conteúdos, ser trabalhado por pré-vendas, participar de reuniões comerciais e fechar meses depois por uma negociação que envolveu vários decisores. Associar toda a receita a um único ponto de contato pode distorcer a leitura sobre o canal e induzir realocações de orçamento inadequadas.
A inteligência competitiva ou de mercado pode apoiar essa análise quando usada para contextualizar, e não para substituir dados internos. Mudanças no posicionamento de concorrentes, pressão por descontos, entrada em novos segmentos ou alterações na composição da oferta são hipóteses que a liderança pode investigar. Elas não comprovam, por si só, a causa de uma queda de margem ou conversão.
A decisão deve cruzar ROAS com CAC, margem de contribuição, devoluções, descontos concedidos, pipeline, receita fechada e caixa. Dessa forma, a mídia deixa de ser avaliada apenas por receita atribuída e passa a ser avaliada por sua contribuição econômica para a operação.
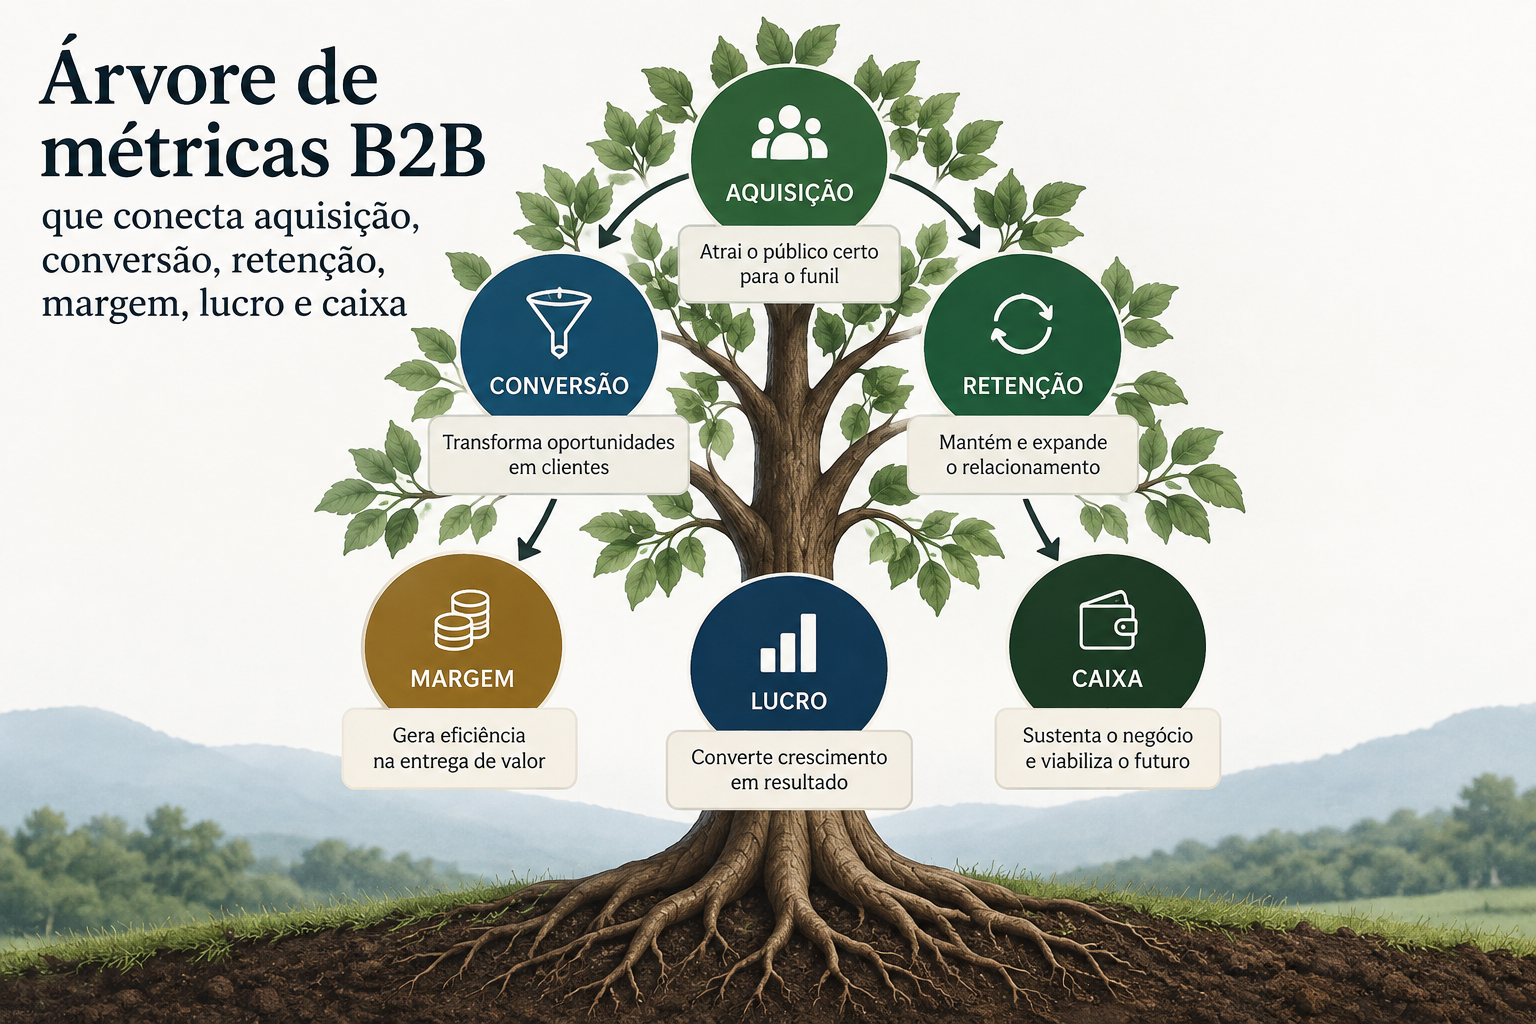
Uma árvore de métricas conecta aquisição, retenção e resultado financeiro
Árvore de métricas: aquisição, conversão, retenção, margem, lucro e caixa.
Uma árvore de métricas evita que uma área otimize seu próprio indicador às custas do resultado total. Indicadores de mídia mostram alcance e resposta inicial. Indicadores comerciais mostram progressão e qualidade do funil. Indicadores financeiros mostram se o crescimento se converteu em margem, lucro e caixa.
INDICADORES DE MÍDIA
Impressões → cliques → custo por interação → ROAS

INDICADORES COMERCIAIS
Leads → MQLs → SQLs → oportunidades → clientes → pipeline

INDICADORES DE RETENÇÃO E RECEITA
Recompra → upsell/cross-sell → churn → receita por cliente

INDICADORES FINANCEIROS
Receita → margem de contribuição → LTV econômico → payback → lucro e caixa
O pipeline é particularmente relevante antes do fechamento da receita, mas não deve ser confundido com faturamento realizado. A equipe comercial precisa validar estágio, probabilidade, conta, produto, prazo e margem esperada. Marketing, por sua vez, precisa identificar quais canais e campanhas geram oportunidades que avançam, e não apenas contatos em grande quantidade.
Problemas como segmentação fraca, foco em volume em vez de qualidade, landing pages inadequadas, ausência de nutrição e desalinhamento entre marketing e vendas podem comprometer a leitura do funil. Impressões, cliques e MQLs isolados não demonstram qualidade comercial; devem ser relacionados a SQLs, oportunidades, clientes e receita. Essa relação é uma orientação operacional, não uma estatística setorial.
Leitura integrada de métricas para crescimento B2B | |||
Métrica | O que mede | Fórmula ou leitura | Risco de interpretação |
|---|---|---|---|
CAC | Custo para adquirir um cliente | Custos de marketing e vendas ÷ novos clientes | Excluir custos em alguns períodos e incluí-los em outros |
LTV econômico | Valor gerado pelo cliente | Margem acumulada durante o relacionamento | Usar receita em vez de margem |
Margem de contribuição | Parcela da receita após custos variáveis | Receita − custos variáveis | Confundir margem de contribuição com lucro líquido |
ROAS | Receita atribuída por investimento em mídia | Receita atribuída ÷ investimento em publicidade | Confundir eficiência de mídia com lucro |
Churn | Perda de clientes ou receita da base | Leitura por coorte, segmento e produto | Ocultar cancelamentos em uma média geral |
Pipeline | Potencial comercial em andamento | Oportunidades qualificadas por estágio e valor | Tratá-lo como receita realizada |
Payback do CAC | Tempo de recuperação do investimento | CAC ÷ margem mensal gerada pelo cliente | Ignorar prazo de recebimento e churn |
O exemplo numérico mostra como o volume pode esconder deterioração econômica
O exemplo abaixo é exclusivamente didático. Ele não descreve uma empresa, setor, benchmark ou resultado observado. Seu objetivo é demonstrar por que um CAC menor não encerra a análise de crescimento.
Cenário base
Investimento em marketing e vendas: R$ 100.000
Novos clientes: 1.000
CAC = R$ 100.000 / 1.000 = R$ 100

Cenário de crescimento
Investimento em marketing e vendas: R$ 100.000
Novos clientes: 2.000
CAC = R$ 100.000 / 2.000 = R$ 50

Hipótese didática de economia unitária
Receita mensal por cliente: R$ 200
Margem de contribuição antes de descontos: 50%
Margem mensal por cliente: R$ 100
Permanência esperada: 12 meses
LTV econômico estimado: R$ 100 × 12 = R$ 1.200

Hipótese de deterioração
Descontos reduzem a margem para 30%
Churn reduz a permanência esperada para 6 meses
Margem mensal por cliente: R$ 60
LTV econômico estimado: R$ 60 × 6 = R$ 360
No cenário de crescimento, o CAC cai de R$ 100 para R$ 50. Isso é uma melhora de eficiência de aquisição sob a hipótese de custos padronizados. Porém, no cenário de deterioração, o LTV econômico cai de R$ 1.200 para R$ 360 porque a margem mensal e a duração do relacionamento foram reduzidas.
A comparação evidencia o ponto central: o volume de clientes aumentou e o CAC diminuiu, mas a geração de valor por cliente perdeu robustez. A relação LTV:CAC também muda: no primeiro conjunto de hipóteses, R$ 1.200 ÷ R$ 100 resulta em 12; no segundo, R$ 360 ÷ R$ 50 resulta em 7,2. Os números não são metas; apenas demonstram que melhoria em uma métrica não neutraliza pioras em outras.
Monitorar métricas evita decisões baseadas em volume isolado
A rotina de gestão deve analisar métricas por período, canal, campanha, produto, segmento, conta e coorte de entrada. Uma média consolidada pode ocultar que determinado canal gera contratos de maior margem, enquanto outro produz volume com desconto elevado, baixo avanço no funil ou churn precoce.
O processo depende de identificadores consistentes entre pessoa, conta, oportunidade, contrato e receita. CRM, ERP, plataformas de mídia, sistemas de atendimento e dados financeiros precisam compartilhar critérios de classificação. Antes de adotar modelos sofisticados de atribuição, a organização deve padronizar origem, etapas do funil, regras de conversão, custos incluídos e data de reconhecimento de receita.
Marketing, vendas, finanças, TI e liderança devem revisar conjuntamente os desvios relevantes. Uma queda de conversão pode apontar segmentação inadequada, mensagem desalinhada, alteração no perfil de conta ou mudança no processo comercial. Um aumento de volume com baixa progressão para oportunidade pode indicar foco excessivo em leads, landing pages pouco aderentes ou falta de nutrição. São hipóteses operacionais a serem verificadas nos dados internos, não diagnósticos automáticos.
A governança recomendada é simples: definir um dicionário de métricas, registrar responsáveis, estabelecer periodicidade de revisão e documentar alterações metodológicas. Com isso, a empresa reduz decisões baseadas em ROAS, cliques, MQLs ou receita isolada e passa a priorizar crescimento que protege margem, reduz tempo de payback e preserva caixa.
Perguntas frequentes sobre CAC, LTV, margem e ROAS
ROAS alto significa que a campanha deu lucro?
Não necessariamente. ROAS relaciona receita atribuída e investimento em publicidade, mas não representa automaticamente lucro. A análise precisa incluir descontos, custo do produto ou serviço, taxas, impostos, devoluções, comissões, custo de atendimento e despesas operacionais. Também é necessário revisar a regra de atribuição usada para associar receita à campanha.
Qual é a diferença entre CAC e LTV?
CAC estima o custo para conquistar um novo cliente, considerando os custos de marketing e vendas definidos pela empresa. LTV estima o valor econômico gerado pelo cliente durante seu relacionamento com a organização. A comparação entre ambos ajuda a avaliar a economia unitária, desde que o LTV seja calculado sobre margem e com hipóteses explícitas.
Por que calcular LTV sobre margem?
Porque receita não é valor econômico disponível para a empresa. Um cliente pode faturar muito e ainda gerar margem limitada devido a descontos, custos variáveis, suporte, logística ou condições comerciais. Calcular o LTV sobre margem de contribuição aproxima a métrica da capacidade real de recuperar o CAC, financiar estrutura e contribuir para o caixa.
Como o churn afeta a análise de crescimento?
Churn reduz o tempo durante o qual o cliente gera receita e margem. Se a empresa aumenta aquisições, mas perde clientes mais cedo, pode elevar vendas no curto prazo enquanto reduz o LTV econômico e pressiona o payback do CAC. A análise deve acompanhar churn por coorte, produto, segmento, canal de aquisição e perfil de conta.